Europa
Eurokrise einfach erklärt: Ursachen, Griechenland und die Folgen
Die Eurokrise begann mit einer Zahl: Im Oktober 2009 stieg das griechische Defizit für das laufende Jahr in den Meldungen von 3,7 auf 12,7 Prozent der Wirtschaftsleistung. Die Seite erklärt die Kette der Ursachen, den Streit über deren Gewichtung, die Programme für Griechenland und die Institutionen, die daraus hervorgingen.
Veröffentlicht:
Eurokrise einfach erklärt: von einer Defizitzahl zum Rettungsprogramm
Im April 2009 hatte Griechenland für das laufende Jahr ein Defizit von 3,7 Prozent der Wirtschaftsleistung gemeldet. Im Oktober 2009 stand in der Meldung 12,7 Prozent. Die Regierung, die im selben Monat ins Amt kam, räumte ein, dass das Defizit für 2008 zu niedrig ausgewiesen worden war und die Projektion für 2009 stark danebenlag. Das schreibt die EU-Kommission in ihrer Beschreibung des ersten Hilfsprogramms.
Mit dieser Korrektur begann, was später Eurokrise hieß. Gemeint ist die Phase, in der mehrere Mitglieder der Währungsunion an den Märkten nur noch zu hohen Zinsen oder gar nicht mehr Kredit bekamen, und die EU-Staaten, die Europäische Zentralbank und der Internationale Währungsfonds mit Programmen einsprangen. Wer die Eurokrise einfach erklärt haben will, kann sie als Abfolge von drei Fragen lesen: Warum wurden die Schulden plötzlich zum Problem? Was verlangten die Geldgeber im Gegenzug? Und welche Institutionen blieben davon übrig?
Die Zahl 12,7 Prozent war nicht das Ende. Im Februar 2010 lag die Schätzung bei 12,9 Prozent, im April 2010 bei 13,6 Prozent. Nach dem heutigen Stand der Eurostat-Datenbank betrug das Defizit 2009 schließlich 15,4 Prozent der Wirtschaftsleistung.
Die Eurokrise in Griechenland ist deshalb auch ein Fall von Statistikaufsicht. Die Kommission legte am 8. Januar 2010 einen Bericht über die griechischen Defizit- und Schuldenstatistiken vor, den Eurostat am 11. Januar 2010 veröffentlichte. Sein Hauptergebnis: Solange die darin genannten institutionellen Schwächen nicht behoben und geeignete Kontrollen eingeführt würden, bleibe die Verlässlichkeit der griechischen Defizit- und Schuldendaten fraglich. Eine bessere Berichterstattung wurde später Teil des Programms. Die Regierung arbeitete dazu nach den Angaben der Kommission eng mit Eurostat zusammen, um eine Wiederholung zu verhindern. Das ist wohlgemerkt eine Aussage über Daten und Zuständigkeiten, nicht über den Wert der Reformen, die danach verlangt wurden.
Ursachen der Eurokrise: die Kette von der Finanzkrise bis zur Zinsspanne
Eine einzige Ursache nennt keine der gelesenen Quellen. Die Ursachen der Eurokrise lassen sich als Kette beschreiben, deren Glieder verschieden gewichtet werden, und manche Glieder liegen Jahre vor dem Oktober 2009.
Das erste Glied liegt vor 2008. Nach der Darstellung der Kommission wuchs die griechische Wirtschaft im Jahrzehnt bis 2009 vor allem durch Binnennachfrage, getragen von Konsum und Wohnungsbau. Die Reallöhne stiegen stärker als die Produktivität, die reale Wechselkursrate wertete um etwa zehn bis zwanzig Prozent auf. Die Kommission verweist außerdem auf Kreditwachstum und niedrige Realzinsen im Zuge des Euro-Beitritts. Die Defizitgrenze von drei Prozent habe das Land in dieser Zeit nicht eingehalten, die Haushaltsziele seien wegen übermäßiger Ausgaben, verbreiteter Steuerhinterziehung und zu optimistischer Steuerprognosen verfehlt worden.
Das zweite Glied ist die Finanzkrise von 2008. Sie traf Länder, in denen private Verschuldung und Immobilienpreise stark gestiegen waren. Renate Neubäumer, damals Professorin an der Universität Koblenz-Landau, führt im Wirtschaftsdienst an, dass Spanien und Irland 2006 und 2007 Haushaltsüberschüsse hatten und ihre Schuldenstände bei 36 und 25 Prozent der Wirtschaftsleistung lagen. Der irische Staat habe für die Rettung seiner Banken etwa 63 Milliarden Euro aufgewandt, rund 35 Prozent der Wirtschaftsleistung.
Das dritte Glied ist die Zinsspanne. Am 1. Februar 2010 lag der Aufschlag griechischer Zweijahresanleihen gegenüber deutschen bei 347 Basispunkten, am 8. April 2010 bei 652. Für zehnjährige Anleihen nennt die Kommission 270 und 430 Basispunkte. Wer so viel mehr zahlen muss, tut sich schwer, ein Defizit von 13 Prozent am Markt zu decken.
Dass die Krise nicht bei Griechenland endete, zeigt der Blick auf die Notenbanken. Neubäumer rechnet vor, dass die Forderungen im Zahlungssystem Target2 auf rund 630 Milliarden Euro gestiegen waren und die nationalen Zentralbanken etwa 220 Milliarden Euro an Anleihen schwächerer Staaten hielten. Sie liest das als Hinweis, dass Eurosystem und Zentralbanken Insolvenzen verhindert hätten und die Währungsunion faktisch zur Haftungsgemeinschaft geworden sei. Das ist eine Deutung einer einzelnen Autorin; die Zahlen nennt sie, eine Bewertung dazu haben andere Autoren abgegeben, die hier nicht ausgewertet wurden.
Das vierte Glied ist die Konstruktion der Währungsunion selbst. Ein gemeinsames Geld bei nationaler Haushalts- und Wirtschaftspolitik: Auf diese Konstellation weist die Bundesbank hin, und Philip Lane nennt zusätzlich das Fehlen einer Bankenunion. Wie stark dieses Glied wiegt, ist der eigentliche Streit des nächsten Abschnitts.
Zwei Lesarten zu den Ursachen der Eurokrise: Staatsschulden oder Ungleichgewichte
Die erste Lesart sieht eine Staatsschuldenkrise. Der damalige Bundesbankpräsident Jens Weidmann sagte am 13. September 2011 in Köln, entscheidend für das Entstehen der Krise seien „Fehlentwicklungen der Finanz- und Wirtschaftspolitik in einigen Mitgliedsländern“ gewesen, die zusammen mit der Finanzmarktkrise zur Staatsschuldenkrise geführt hätten. Die Schwachstelle der Währungsunion sah er in der Kombination aus gemeinsamer Geldpolitik und dezentraler Finanz- und Wirtschaftspolitik. Daraus folgt, dass die Regeln strenger eingehalten werden müssen.
Die zweite Lesart rückt Ungleichgewichte und Banken ins Zentrum. Neubäumer schrieb im Dezember 2011, es handle sich „nicht um eine Staatsschuldenkrise“, der eigentliche Auslöser sei die Finanzkrise gewesen und nicht zu hohe Staatsausgaben. Griechenland nahm sie ausdrücklich aus: Dort habe es verfälschte Meldungen und Finanzkonstruktionen gegeben, nach den Revisionen ein Defizit von rund 16 Prozent im Jahr 2009. Als Hintergrund nennt sie Leistungsbilanzüberschüsse in Deutschland von 7,5 Prozent und Defizite von 10 Prozent in Spanien und Portugal und von 14,5 Prozent in Griechenland.
Philip Lane bietet in einem Aufsatz von 2012 eine dritte Perspektive. Nach seiner Zusammenfassung lassen sich Ursprung und Verbreitung der Krise auf den fehlerhaften ursprünglichen Entwurf des Euro zurückführen, dazu auf ein unvollständiges Verständnis der Anfälligkeit einer Währungsunion in der Krise. Gemeint war vor allem das Fehlen einer Bankenunion.
Der Unterschied zwischen den Lesarten betrifft die Therapie. Wer Staatsschulden als Ursache sieht, setzt auf Haushaltsregeln wie den Fiskalpakt. Wer Ungleichgewichte und Banken in den Vordergrund stellt, fragt nach gemeinsamer Bankenaufsicht und nach dem Verhalten der Gläubigerländer. Beide Lesarten können sich auf dieselben Zahlen stützen, und sie lassen sich nicht mit einem einzelnen Datum entscheiden.
Eurokrise in Griechenland: Programme, Auflagen und was folgte
Die Eurokrise in Griechenland umfasst drei Programme in acht Jahren. Das erste wurde am 2. Mai 2010 auf Arbeitsebene vereinbart. Eine gemeinsame Mission von Kommission, EZB und IWF war am 21. April nach Athen gereist. Das Paket umfasste 110 Milliarden Euro, davon 80 Milliarden als bilaterale Kredite der Euro-Staaten, die die Kommission bündelte, und 30 Milliarden vom IWF, dessen Direktorium am 9. Mai zustimmte. Das griechische Parlament nahm am 6. Mai 2010 eine Reihe von Maßnahmen an, darunter höhere Mehrwert- und Verbrauchsteuern sowie weitere Kürzungen bei Gehältern und Renten im öffentlichen Dienst.
Die Auflagen im Einzelnen, nach der Beschreibung der Kommission: Das Defizit sollte von knapp 14 Prozent der Wirtschaftsleistung 2009 auf unter 3 Prozent 2014 sinken. Das erforderte laut Kommission Maßnahmen im Umfang von 13 Prozent der Wirtschaftsleistung über die Jahre 2010 bis 2014, zusätzlich zu den schon beschlossenen. Dazu kamen eine Rentenreform, ein neuer Haushaltsrahmen, ein Privatisierungsplan mit mindestens einer Milliarde Euro Erlös jährlich von 2011 bis 2013, Reformen am Arbeits- und Gütermarkt und eine bessere Statistik. Die Kommission beschrieb das Programm selbst als sehr große makroökonomische Anpassung, vor allem im öffentlichen Sektor.
Für das zweite Programm einigte sich die Eurogruppe am 21. Februar 2012 auf einen nominalen Schuldenschnitt von 53,5 Prozent für private Anleiheinhaber. Ein erfolgreicher Umtausch war nach ihrer Erklärung Voraussetzung für das Nachfolgeprogramm. Nach der Übersicht des ESM stellten die EFSF 141,8 Milliarden Euro und der IWF 32,1 Milliarden Euro für den Zeitraum 2012 bis 2015 bereit. Im November 2012 beschlossen die Euro-Staaten, Zinszahlungen zu senken und zu verschieben und Laufzeiten zu verlängern.
Im Juli 2015 vereinbarten die Staats- und Regierungschefs der Euro-Zone mit Griechenland ein weiteres Darlehen gegen Reformen. Der ESM-Gouverneursrat billigte das dritte Programm am 19. August 2015 mit einem Rahmen von bis zu 86 Milliarden Euro. Es endete am 20. August 2018, ausgezahlt wurden 61,9 Milliarden Euro, 24,1 Milliarden Euro blieben ungenutzt.
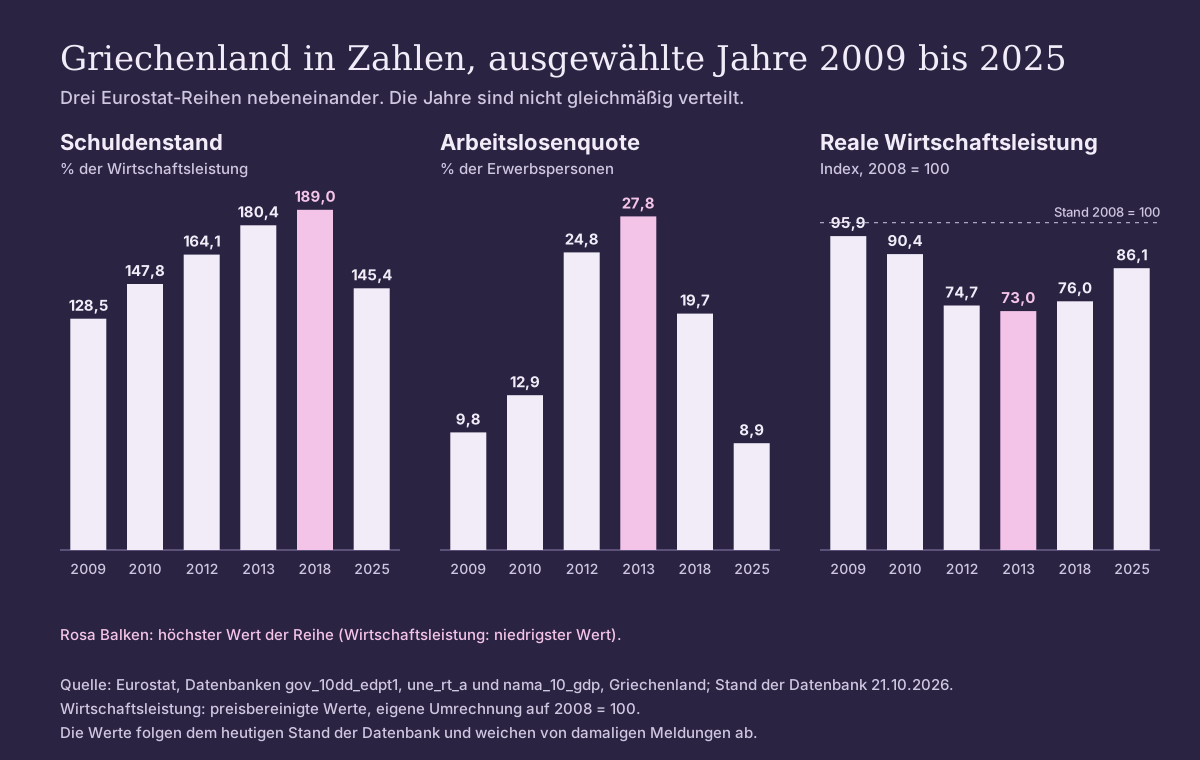
Was die Zahlen von Eurostat über diese Jahre sagen: Die reale Wirtschaftsleistung sank von 2008 bis 2013 um rund 27 Prozent. Die Arbeitslosenquote erreichte 2013 mit 27,8 Prozent ihren Höchststand und lag 2025 bei 8,9 Prozent. Der Schuldenstand stieg von 128,5 Prozent 2009 auf 189,0 Prozent 2018 und lag 2025 bei 145,4 Prozent. Das Haushaltsdefizit war 2018 einem Überschuss von 0,9 Prozent gewichen.
Die Eurokrise einfach erklärt zu bekommen heißt auch, Zahlen mit ihrem Datenstand zu nennen. Die Tabelle stellt die wichtigsten Eurostat-Reihen für ausgewählte Jahre nebeneinander. Die Wirtschaftsleistung ist als Index mit 2008 gleich 100 angegeben und aus den preisbereinigten Eurostat-Werten berechnet.
| Jahr | Schuldenstand (% der Wirtschaftsleistung) | Haushaltssaldo (% der Wirtschaftsleistung) | Arbeitslosenquote (%) | Reale Wirtschaftsleistung (2008 = 100) |
|---|---|---|---|---|
| 2009 | 128,5 | −15,4 | 9,8 | 95,9 |
| 2010 | 147,8 | −11,4 | 12,9 | 90,4 |
| 2012 | 164,1 | −9,3 | 24,8 | 74,7 |
| 2013 | 180,4 | −13,6 | 27,8 | 73,0 |
| 2018 | 189,0 | 0,9 | 19,7 | 76,0 |
| 2025 | 145,4 | 2,0 | 8,9 | 86,1 |
Zwei Befunde stehen quer zur gängigen Erzählung. Der Haushalt war schon 2014 mit einem Defizit von 3,8 Prozent weit näher am Ausgleich als 2009. Die reale Wirtschaftsleistung lag aber 2025 mit 86,1 noch immer rund 14 Prozent unter dem Stand von 2008. Beides ist belegt, und beides kann gleichzeitig stimmen: Eine Konsolidierung des Staatshaushalts sagt nichts darüber, ob die Wirtschaft ihr Vorkrisenniveau erreicht hat.
Grafik einbetten
Troika, ESM und Fiskalpakt: wer entschied und womit
Die Troika ist der Name für die gemeinsame Arbeit von Kommission, EZB und IWF in den Programmländern. Im Fall Griechenlands handelte die gemeinsame Mission im April und Mai 2010 das erste Programm aus, und der IWF trug davon 30 der 110 Milliarden Euro. Wie die Zusammenarbeit der drei Institutionen später im Einzelnen lief, hat die Seite nicht geprüft.
Die Finanzierung kam zuerst aus bilateralen Krediten, dann aus der befristeten Rettungsfazilität EFSF, die im Juni 2010 aufgesetzt wurde. Der ESM wurde am 8. Oktober 2012 als dauerhafter Nachfolger eingerichtet. Seine maximale Darlehenskapazität gibt er mit 500 Milliarden Euro an. Spanien erhielt im Dezember 2012 als erstes Land ESM-Mittel, für die Rekapitalisierung von Banken, Zypern im Mai 2013 die erste Tranche seines Programms.
Die EZB handelte auf anderem Weg. Mario Draghi sagte am 26. Juli 2012 bei einer Konferenz in London: „Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough.“ Am 6. September 2012 beschrieb die EZB die Bedingungen des Programms Outright Monetary Transactions für Käufe von Staatsanleihen am Sekundärmarkt. Voraussetzung ist ein Programm von EFSF oder ESM mit strenger und wirksamer Auflagenbindung, eine Obergrenze für den Umfang legte die EZB vorab nicht fest, die geschaffene Liquidität wird vollständig neutralisiert.
Der Fiskalpakt kam als Regelwerk dazu. Er wurde am 2. März 2012 unterzeichnet, ohne Tschechien und das Vereinigte Königreich, und verlangt nationale Schuldenbremsen. Der Bundestag stimmte ihm und dem ESM am 29. Juni 2012 jeweils mit Zweidrittelmehrheit zu, beim Fiskalpakt mit 491 gegen 111 Stimmen. Das Bundesverfassungsgericht lehnte am 12. September 2012 Eilanträge ab und nannte als Bedingung, dass die deutsche Haftung bei 190 Milliarden Euro begrenzt bleibt. Die deutsche Regel dazu steht auf der Seite zur Schuldenbremse.
Für Deutschland hatte der ESM eine Haftungsseite. Nach der Darstellung der Bundeszentrale für politische Bildung beträgt der deutsche Anteil an den Garantien etwa 27 Prozent, rund 190 Milliarden Euro. Der Bundestag stimmte dem ESM-Gesetz am 29. Juni 2012 mit 493 gegen 106 Stimmen zu. Welche Lasten daraus tatsächlich entstanden sind, hängt davon ab, ob und wann Griechenland und die übrigen Darlehensnehmer ihre Kredite zurückzahlen, und das ist eine Frage, die in den gelesenen Quellen nicht abschließend beantwortet wird.
Austerität: Streit um die Auflagen
Der Begriff Austerität fasst die Kombination aus Ausgabenkürzungen und Steuererhöhungen zusammen, die die Programme verlangten. Über ihre Wirkung streiten Ökonomen, und beide Positionen lassen sich mit Namen belegen.
Jens Weidmann sagte am 28. April 2015 beim Politischen Forum Ruhr in Essen: „Auf einem Berg von Schulden kann kein nachhaltiges Wachstum entstehen.“ Solide Staatsfinanzen widersprächen dem Wachstum nicht, argumentierte er, und er wies auf Spanien hin, das die Rezession hinter sich gelassen habe. Regeln müssten strikt umgesetzt und nicht flexibel ausgelegt werden.
Olivier Blanchard und Daniel Leigh, damals beim IWF, werteten Prognosen für 26 europäische Volkswirtschaften aus dem Frühjahr 2010 aus. Sie fanden, dass ein stärker geplanter Sparkurs mit einem schwächeren Wachstum als erwartet einherging, und lasen das als Hinweis, dass die Wirkung der Sparpolitik auf die Wirtschaft deutlich größer war, als die Prognosen annahmen. Spätere Jahre zeigten nach ihrer Arbeit einen schwächeren Zusammenhang, was sie teils Lerneffekten der Prognostiker zuschrieben.
Die Kommission selbst hatte 2010 begründet, warum ohne Konsolidierung kein Weg bestehe: Das Defizit würde sonst wegen sinkender Wirtschaftsleistung, höherer Zinsausgaben und Arbeitslosenleistungen sowie steigender Gehälter und Renten weiter wachsen. Zugleich rechnete sie damit, dass Kreditknappheit und Konsolidierung 2010 und 2011 auf dem Privatsektor lasten würden. Welcher Anteil des Einbruchs der Wirtschaftsleistung auf die Auflagen entfiel und welcher auf die ohnehin bestehende Krise, beziffert keine der gelesenen Quellen.
Wer sich das Ergebnis ansehen will, findet in den Daten beide Befunde: den Einbruch bis 2013 und den Überschuss von 2018.
Gesichert und umstritten: was die Quellen tragen
Bei den Ursachen der Eurokrise bleibt vor allem die Gewichtung von Staatsschulden und Bankenkrise offen. Gesichert sind die Daten und Beschlüsse. Das Defizit für 2009 wurde über 12,7 und 12,9 auf 13,6 Prozent und später auf 15,4 Prozent korrigiert. Das erste Programm umfasste 110 Milliarden Euro und wurde am 2. Mai 2010 vereinbart, das zweite im Februar 2012 mit einem Schuldenschnitt von 53,5 Prozent für private Gläubiger, das dritte am 19. August 2015 mit einem Rahmen von 86 Milliarden Euro. Gesichert ist auch, dass die Programme Konsolidierung verlangten, im ersten Programm nach den Angaben der Kommission Maßnahmen von 18 Prozent der Wirtschaftsleistung für die Jahre 2010 bis 2014, einschließlich der schon vor Mai 2010 angekündigten.
Gesichert ist weiter, was die Institutionen ankündigten: den Fiskalpakt am 2. März 2012, den ESM am 8. Oktober 2012, die Zusage der EZB am 26. Juli 2012.
Umstritten ist erstens, welches Gewicht die Ursachen haben. Bundesbank und Neubäumer lesen dieselben Zahlen unterschiedlich, und Lane verlegt die Ursache in die Konstruktion des Euro. Umstritten ist zweitens, wie viel der Wirtschaftskrise auf die Auflagen zurückgeht: Weidmann verneint einen Widerspruch zwischen Konsolidierung und Wachstum, Blanchard und Leigh fanden eine unterschätzte Wirkung der Sparpolitik. Umstritten ist drittens, ob Griechenlands heutige Lage, mit Überschuss und sinkender Schuldenquote bei einer Wirtschaftsleistung unter dem Stand von 2008, als Erfolg oder als verlorene Zeit gelten soll. Die Quellen messen an unterschiedlichen Größen.
Wer diese Fragen selbst entscheiden will, braucht dafür die Programmdokumente: die Memoranda of Understanding der drei Programme und die jeweiligen Prüfberichte. Sie liegen bei Kommission und ESM und wurden für diese Seite nur in Auszügen gelesen.
Proteste 2012: zwei Verweise
Die Krisenpolitik löste auch in Deutschland Proteste aus. Die Blockupy-Aktionstage vom 16. bis 19. Mai 2012 in Frankfurt am Main endeten mit einer Demonstration am 19. Mai, deren Teilnehmerzahl die Quellen zwischen 20.000 und 30.000 beziffern (siehe Blockupy 2012). Für den 14. November 2012 rief der Europäische Gewerkschaftsbund zu einem Aktions- und Solidaritätstag auf, den in Deutschland auch der DGB mit Aktionen seiner Bezirke unterstützte (siehe Aktionstag 14. November 2012).
Die Zeitleiste zur Eurokrise und ihre Methode
Methode. Die Zeitleiste unter diesem Artikel ist eine eigene Zusammenstellung aus 19 Einträgen. Jeder Eintrag nennt seine Quelle: die Kommission für die Daten bis Mai 2010, EZB und ESM für die Institutionen, Eurostat für die Zahlen, Reden und Aufsätze mit Datum für die Lesarten. Ein Eintrag ohne belegte Quelle wurde nicht aufgenommen. Die Filter für Ursachen, Griechenland und Institutionen ordnen die Einträge nur; viele passen zu mehreren. Nicht enthalten sind Ereignisse in Irland, Portugal und Zypern, weil dazu keine eigene Prüfung vorliegt, und Zahlen aus dem Netz, deren Quelle sich nicht bis zu Eurostat oder einer Institution zurückverfolgen ließ.
Die folgende Zeitleiste führt die Ereignisse dieser Seite in zeitlicher Reihenfolge auf, mit Filtern für Ursachen, Griechenland und Institutionen. Sie endet mit dem Programmausstieg 2018. Ob die danach sinkende Schuldenquote, 2025 bei 145,4 Prozent, den Programmen oder anderen Umständen zuzurechnen ist, belegt keine der geprüften Quellen.
Die Eurokrise in Daten
Löhne und Preise laufen davon
Nach der Beschreibung der Kommission wuchsen in Griechenland im Jahrzehnt bis 2009 die Reallöhne stärker als die Produktivität, die reale Wechselkursrate wertete um etwa 10 bis 20 Prozent auf.
Quelle: Europäische Kommission, Occasional Papers 61 (Mai 2010)
Neue Regierung korrigiert das Defizit
Die im Oktober 2009 angetretene Regierung räumt ein, dass das Defizit 2008 zu niedrig ausgewiesen war; die Meldung für 2009 steigt von 3,7 auf 12,7 Prozent der Wirtschaftsleistung.
Quelle: Europäische Kommission, Occasional Papers 61, Tabelle 1
Kommission legt Statistikbericht vor
Die Kommission stellt die Verlässlichkeit der griechischen Defizit- und Schuldendaten in Frage, solange institutionelle Schwächen bestehen; Eurostat veröffentlicht den Bericht am 11. Januar.
Quelle: Europäische Kommission, Bericht COM(2010) 1, Eurostat
Mission von Kommission, EZB und IWF in Athen
Eine gemeinsame Mission der drei Institutionen reist nach einer griechischen Bitte um Hilfe vom 21. April bis 3. Mai nach Athen.
Quelle: Europäische Kommission, Occasional Papers 61
Erstes Hilfsprogramm vereinbart
Die Mission einigt sich auf ein Paket von 110 Milliarden Euro, davon 80 Milliarden als Kredite der Euro-Staaten; der IWF bewilligt am 9. Mai 30 Milliarden Euro.
Quelle: Europäische Kommission, Occasional Papers 61
EFSF wird aufgesetzt
Die Euro-Staaten richten die befristete Rettungsfazilität EFSF ein, die später durch den ESM abgelöst wird.
Quelle: Europäischer Stabilitätsmechanismus, Geschichte
Weidmann: Fehlentwicklungen in einzelnen Ländern
Der Bundesbankpräsident nennt Fehlentwicklungen der Finanz- und Wirtschaftspolitik in einigen Mitgliedsländern in Verbindung mit der Finanzmarktkrise als Auslöser der Staatsschuldenkrise.
Quelle: Deutsche Bundesbank, Rede vom 13.9.2011
Neubäumer: keine Staatsschuldenkrise
Im Wirtschaftsdienst argumentiert Renate Neubäumer, die Finanzkrise und nicht zu hohe Staatsausgaben habe die Eurokrise ausgelöst, Griechenland ausgenommen.
Quelle: Wirtschaftsdienst 12/2011, Neubäumer
Lane: Konstruktion des Euro
Philip Lane führt Ursprung und Ausbreitung der Krise auf den fehlerhaften ursprünglichen Entwurf des Euro und das Fehlen einer Bankenunion zurück.
Quelle: Journal of Economic Perspectives 26(3), 2012
Zweites Programm und Schuldenschnitt
Die Eurogruppe vereinbart das zweite Programm und einen nominalen Schuldenschnitt von 53,5 Prozent für private Gläubiger.
Quelle: Eurogroup Statement vom 21.2.2012
Fiskalpakt unterzeichnet
25 Staaten unterzeichnen den Vertrag über Stabilität, Koordinierung und Steuerung; er verlangt nationale Schuldenbremsen.
Quelle: Bundesregierung; bpb zum Fiskalpakt (29.6.2012)
Bundestag stimmt Fiskalpakt und ESM zu
Der Bundestag billigt den Fiskalpakt mit 491 gegen 111 und das ESM-Gesetz mit 493 gegen 106 Stimmen.
Quelle: Bundeszentrale für politische Bildung, 29.6.2012
Draghi: whatever it takes
Der EZB-Präsident sagt in London, die EZB sei im Rahmen ihres Mandats bereit, alles zu tun, um den Euro zu erhalten.
Quelle: Europäische Zentralbank, Rede vom 26.7.2012
EZB beschreibt Outright Monetary Transactions
Das Programm für Anleihekäufe setzt ein EFSF- oder ESM-Programm voraus und kennt keine vorab festgelegte Obergrenze.
Quelle: Europäische Zentralbank, Pressemitteilung vom 6.9.2012
ESM nimmt die Arbeit auf
Der Europäische Stabilitätsmechanismus löst die EFSF als ständiger Rettungsfonds ab.
Quelle: Europäischer Stabilitätsmechanismus, Geschichte
IWF-Studie zur Sparpolitik
Blanchard und Leigh finden, dass stärker geplante Konsolidierung mit schwächerem Wachstum als erwartet einherging.
Quelle: IMF Working Paper 13/1, Blanchard und Leigh
Höchststand der Arbeitslosigkeit
Die griechische Arbeitslosenquote erreicht 27,8 Prozent, die reale Wirtschaftsleistung liegt rund 27 Prozent unter dem Stand von 2008.
Quelle: Eurostat, une_rt_a und nama_10_gdp
Drittes Programm beschlossen
Der ESM-Gouverneursrat billigt das dritte Programm mit einem Rahmen von bis zu 86 Milliarden Euro.
Quelle: Europäischer Stabilitätsmechanismus
Programmausstieg
Das dritte Programm endet; ausgezahlt wurden 61,9 Milliarden Euro, 24,1 Milliarden Euro blieben ungenutzt.
Quelle: Europäischer Stabilitätsmechanismus, Pressemitteilung vom 20.8.2018
Häufige Fragen
Was war die Eurokrise in einem Satz?
Die Eurokrise war die Phase seit 2009/2010, in der mehrere Mitgliedstaaten der Währungsunion an den Finanzmärkten kaum noch Kredit bekamen und Hilfsprogramme von EU-Staaten, EZB und Internationalem Währungsfonds brauchten. Sie begann in Griechenland und erfasste später Irland, Portugal, Spanien und Zypern.
Wann begann die Eurokrise?
Als Auslöser gilt in der Darstellung der EU-Kommission die Neubewertung der griechischen Haushaltszahlen im Oktober 2009. Die Zuspitzung folgte im Frühjahr 2010: Am 2. Mai 2010 einigten sich Kommission, EZB und IWF mit Griechenland auf ein Hilfspaket von 110 Milliarden Euro.
Welche Ursachen hatte die Eurokrise?
Die Quellen nennen mehrere, und sie gewichten sie verschieden: Verstöße gegen Haushaltsregeln und falsch gemeldete Zahlen in Griechenland, einen Kreditboom mit steigenden Löhnen und Preisen in den späteren Krisenländern, Leistungsbilanzdefizite, die Finanzkrise von 2008 und das Fehlen einer gemeinsamen Bankenaufsicht und gemeinsamer Puffer in der Währungsunion.
War die Eurokrise eine Staatsschuldenkrise?
Darüber gibt es zwei Lesarten. Die Bundesbank sprach 2011 von einer Staatsschuldenkrise, die aus Fehlentwicklungen einzelner Länder und der Finanzmarktkrise entstand. Renate Neubäumer schrieb ebenfalls 2011 im Wirtschaftsdienst, die Eurokrise sei keine Staatsschuldenkrise, Griechenland ausgenommen. Philip Lane führte sie 2012 auf Konstruktionsmängel des Euro zurück.
Warum musste Griechenland gerettet werden?
Griechenland konnte sich im Frühjahr 2010 nicht mehr zu tragbaren Zinsen am Markt finanzieren. Nach Angaben der Kommission stiegen die Zinsaufschläge für zehnjährige Anleihen gegenüber deutschen Anleihen bis zum 8. April 2010 auf 430 Basispunkte. Das Land bat um Hilfe, und am 2. Mai 2010 wurde das erste Programm vereinbart.
Wie hoch waren die griechischen Schulden?
Nach heutigen Eurostat-Daten lag der Schuldenstand 2009 bei 128,5 Prozent der Wirtschaftsleistung, 2014 bei 182,7 Prozent und 2018 bei 189,0 Prozent. 2025 waren es 145,4 Prozent. Die Werte unterscheiden sich von den damaligen Meldungen, weil Eurostat die Zahlen mehrfach revidiert hat.
Was verlangte das erste Hilfsprogramm von Griechenland?
Nach der Programmbeschreibung der Kommission sollte das Defizit von knapp 14 Prozent der Wirtschaftsleistung 2009 auf unter 3 Prozent 2014 sinken. Verlangt wurden unter anderem höhere Mehrwert- und Verbrauchsteuern, Kürzungen bei Gehältern und Renten im öffentlichen Sektor, eine Rentenreform, ein Privatisierungsplan sowie Reformen am Arbeits- und Gütermarkt.
Was ist die Troika?
Mit Troika sind die drei Institutionen gemeint, die die Programme aushandelten und überwachten: Europäische Kommission, Europäische Zentralbank und Internationaler Währungsfonds. Die erste gemeinsame Mission reiste vom 21. April bis 3. Mai 2010 nach Athen. Später kam der Europäische Stabilitätsmechanismus als Geldgeber hinzu.
Was ist der ESM?
Der Europäische Stabilitätsmechanismus ist der ständige Rettungsfonds der Euro-Staaten. Er ersetzte die befristete Rettungsfazilität EFSF und wurde am 8. Oktober 2012 eingerichtet. Seine maximale Darlehenskapazität gibt der ESM mit 500 Milliarden Euro an. Im dritten Griechenland-Programm vergab er 61,9 Milliarden Euro.
Was sagte Mario Draghi am 26. Juli 2012?
Der EZB-Präsident sagte bei einer Konferenz in London: „Within our mandate, the ECB is ready to do whatever it takes to preserve the euro. And believe me, it will be enough.“ Am 6. September 2012 folgte das Programm Outright Monetary Transactions für Staatsanleihenkäufe, das ein ESM-Programm voraussetzt.
Was ist der Fiskalpakt?
Der Fiskalpakt ist der am 2. März 2012 von 25 Staaten unterzeichnete Vertrag über Stabilität, Koordinierung und Steuerung in der Wirtschafts- und Währungsunion. Er verpflichtet die Vertragsparteien auf nationale Schuldenbremsen und ein strukturelles Defizit von höchstens 0,5 Prozent der Wirtschaftsleistung, bei niedriger Verschuldung bis zu 1 Prozent.
Was bedeutet Austerität in der Eurokrise?
Gemeint sind die Kürzungen von Ausgaben und die Steuererhöhungen, die die Programme verlangten. Befürworter wie der damalige Bundesbankpräsident Jens Weidmann sahen darin die Voraussetzung für dauerhaftes Wachstum. Olivier Blanchard und Daniel Leigh vom IWF schrieben 2013, die Wirkung der Sparpolitik sei unterschätzt worden.
Wie hat sich die griechische Wirtschaft entwickelt?
Nach Eurostat-Daten lag die reale Wirtschaftsleistung 2013 rund 27 Prozent unter dem Stand von 2008. Die Arbeitslosenquote stieg von 9,8 Prozent 2009 auf 27,8 Prozent 2013 und fiel bis 2025 auf 8,9 Prozent. Der Staatshaushalt war 2018 mit einem Überschuss von 0,9 Prozent der Wirtschaftsleistung ausgeglichen.
Wann endete das Hilfsprogramm für Griechenland?
Das dritte Programm des ESM endete am 20. August 2018. Von bis zu 86 Milliarden Euro wurden nach ESM-Angaben 61,9 Milliarden Euro ausgezahlt, 24,1 Milliarden Euro blieben ungenutzt. Zuvor hatte es zwei weitere Programme gegeben, 2010 und 2012.
Was passierte 2012 bei den Gläubigern Griechenlands?
Am 21. Februar 2012 vereinbarte die Eurogruppe das zweite Programm und einen nominalen Schuldenschnitt von 53,5 Prozent für private Gläubiger. Voraussetzung für das Programm war, dass der Umtausch der Anleihen gelingt. Im November 2012 verlängerten die Euro-Staaten laut ESM außerdem Laufzeiten und senkten Zinsen.
Gab es in Deutschland Proteste gegen die Krisenpolitik?
Ja. Im Mai 2012 fanden in Frankfurt am Main die Blockupy-Aktionstage statt, im November 2012 ein europäischer Aktionstag der Gewerkschaften, den auch der DGB unterstützte. Die Chronik der Seite beschreibt beide Ereignisse mit Quellen, getrennt von der wirtschaftlichen Einordnung auf dieser Seite.
Hängt die Schuldenbremse mit der Eurokrise zusammen?
Die deutsche Schuldenbremse wurde 2009 beschlossen, vor den Rettungsprogrammen. Der Fiskalpakt von 2012 verpflichtete die Vertragsstaaten dann auf nationale Schuldenregeln in verbindlicher Form. Die Bundesregel liegt mit 0,35 Prozent strenger als dessen Grenze. Details stehen auf der Seite zur Schuldenbremse.
Ist die Eurokrise vorbei?
Die Hilfsprogramme für Irland, Spanien, Portugal, Zypern und Griechenland sind abgeschlossen, der ESM besteht fort. Der ESM nannte Griechenland 2018 das fünfte Land nach Irland, Spanien, Portugal und Zypern, das ein Programm erfolgreich beendete. Griechenlands Schuldenquote lag 2025 mit 145,4 Prozent noch immer deutlich über der Grenze von 60 Prozent.
- Europäische Kommission, The Economic Adjustment Programme for Greece, Occasional Papers 61, Mai 2010 (ec.europa.eu), abgerufen 9.11.2026
- Eurostat, Datenbank gov_10dd_edpt1, une_rt_a, nama_10_gdp (Griechenland), Stand der Datenbank 21.10.2026, abgerufen 9.11.2026
- Europäische Zentralbank, Rede von Mario Draghi, 26.7.2012, und Pressemitteilung zu Outright Monetary Transactions, 6.9.2012 (ecb.europa.eu), abgerufen 9.11.2026
- Europäischer Stabilitätsmechanismus, Griechenland, Geschichte und Pressemitteilung vom 20.8.2018 (esm.europa.eu), abgerufen 9.11.2026
- Eurogroup, Statement on the second adjustment programme for Greece, 21.2.2012 (esm.europa.eu), abgerufen 9.11.2026
- Deutsche Bundesbank, Jens Weidmann, Die Krise als Herausforderung für die Währungsunion, Rede vom 13.9.2011, und Pressenotiz vom 29.4.2015 (bundesbank.de), abgerufen 9.11.2026
- Renate Neubäumer, Eurokrise: keine Staatsschuldenkrise, sondern Folge der Finanzkrise, Wirtschaftsdienst 12/2011 (wirtschaftsdienst.eu), abgerufen 9.11.2026
- Philip R. Lane, The European Sovereign Debt Crisis, Journal of Economic Perspectives 26(3), 2012 (aeaweb.org, ideas.repec.org), abgerufen 9.11.2026
- Olivier Blanchard und Daniel Leigh, Growth Forecast Errors and Fiscal Multipliers, IMF Working Paper 13/1, Januar 2013 (imf.org), abgerufen 9.11.2026
- Bundeszentrale für politische Bildung, Parlament stimmt Fiskalpakt und Euro-Rettungsschirm zu, 29.6.2012 (bpb.de), abgerufen 9.11.2026